Di banyak aplikasi donasi, zakat, infak, dan sedekah muncul berdampingan sebagai tiga tombol dengan warna yang sama. Tampilan itu membuat ketiganya terlihat seperti variasi dari satu hal. Padahal, perbedaan zakat, infak, sedekah menyentuh pertanyaan yang penting bagi pemberi: apakah pemberian ini kewajiban atau pilihan, siapa yang berhak menerimanya, apakah ada batas jumlah tertentu, dan bagaimana lembaga harus mencatatnya.
Artikel ini membandingkan ketiga istilah itu dengan berpegang pada dua jenis rujukan. Rujukan pertama adalah Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat, yang memuat definisi resmi dalam hukum Indonesia. Rujukan kedua adalah penjelasan Badan Amil Zakat Nasional (BAZNAS) serta ayat Al-Qur’an dengan terjemahan dan tafsir Kementerian Agama.
Tiga definisi dalam Undang-Undang Pengelolaan Zakat
Pasal 1 Undang-Undang Nomor 23 Tahun 2011 memberikan definisi yang ringkas untuk ketiga istilah. Bunyinya dikutip dari salinan resmi yang tersedia di JDIH Badan Pemeriksa Keuangan:
“Zakat adalah harta yang wajib dikeluarkan oleh seorang muslim atau badan usaha untuk diberikan kepada yang berhak menerimanya sesuai dengan syariat Islam.”
“Infak adalah harta yang dikeluarkan oleh seseorang atau badan usaha di luar zakat untuk kemaslahatan umum.”
“Sedekah adalah harta atau nonharta yang dikeluarkan oleh seseorang atau badan usaha di luar zakat untuk kemaslahatan umum.”
Pasal 1 angka 2, 3, dan 4 UU Nomor 23 Tahun 2011.
Dari tiga kalimat itu sudah terlihat tiga pembeda pokok. Pembeda pertama adalah sifatnya: zakat disebut “wajib”, sedangkan infak dan sedekah dikeluarkan “di luar zakat”. Pembeda kedua adalah tujuannya: zakat diberikan kepada “yang berhak menerimanya”, sementara infak dan sedekah ditujukan untuk kemaslahatan umum, yakni kepentingan bersama yang luas. Pembeda ketiga adalah bentuknya: hanya sedekah yang disebut dapat berupa “nonharta”. Undang-undang yang sama juga memperkenalkan dua istilah yang akan sering muncul di bawah: muzaki, yaitu muslim atau badan usaha yang berkewajiban menunaikan zakat, dan mustahik, yaitu orang yang berhak menerima zakat.
Bagian pertimbangan undang-undang itu juga menjelaskan cara negara memandang zakat. Zakat disebut sebagai kewajiban bagi umat Islam yang mampu dan sebagai pranata keagamaan yang bertujuan meningkatkan keadilan dan kesejahteraan masyarakat. Pasal 2 kemudian menyebut tujuh asas pengelolaan zakat: syariat Islam, amanah, kemanfaatan, keadilan, kepastian hukum, terintegrasi, dan akuntabilitas. Penjelasan undang-undang mengartikan asas amanah sebagai keharusan bahwa pengelola zakat dapat dipercaya. Asas-asas ini berguna sebagai ukuran ketika pemberi menilai sebuah lembaga.
Enam aspek pembeda zakat dengan infak dan sedekah
Daftar berikut merangkum enam aspek pembeda. Infak dan sedekah dibahas bersama karena dalam undang-undang keduanya berada di kelompok yang sama, yaitu pemberian di luar zakat. Perbedaan di antara keduanya dibahas pada bagian sesudahnya.
- Sifat
- Zakat wajib bagi muslim yang memenuhi syarat. Infak dan sedekah merupakan anjuran di luar kewajiban zakat.
- Syarat
- Menurut BAZNAS, syarat wajib zakat adalah muslim, berakal, merdeka, mencapai nisab, serta haul. Infak dan sedekah tidak bergantung pada nisab atau haul.
- Penerima
- Zakat diberikan kepada delapan golongan dalam QS At-Taubah/9: 60. Infak dan sedekah ditujukan untuk kemaslahatan umum sesuai peruntukan yang diikrarkan pemberi.
- Besaran
- Zakat mempunyai kadar tertentu menurut jenisnya. Besaran infak dan sedekah tidak ditentukan.
- Bentuk
- Zakat berupa harta, begitu pula infak. Sedekah dapat berupa harta atau nonharta.
- Penyaluran dan pencatatan oleh lembaga
- Zakat wajib didistribusikan kepada mustahik sesuai syariat Islam menurut Pasal 25. Infak dan sedekah disalurkan sesuai peruntukan yang diikrarkan pemberi dan dicatat dalam pembukuan tersendiri menurut Pasal 28.
Dua istilah dalam daftar itu perlu dijelaskan. Nisab adalah batas minimal nilai harta yang membuat zakat menjadi wajib, sedangkan haul adalah masa kepemilikan selama satu tahun yang menjadi syarat untuk sebagian jenis harta. Rincian syarat itu berbeda menurut jenis zakat. Zakat fitrah, misalnya, dijelaskan BAZNAS sebagai kewajiban atas setiap jiwa Muslim yang ditunaikan pada bulan Ramadan, sehingga pembahasannya tidak dimulai dari lama kepemilikan harta.
Infak dan sedekah: satu pembeda dalam definisi
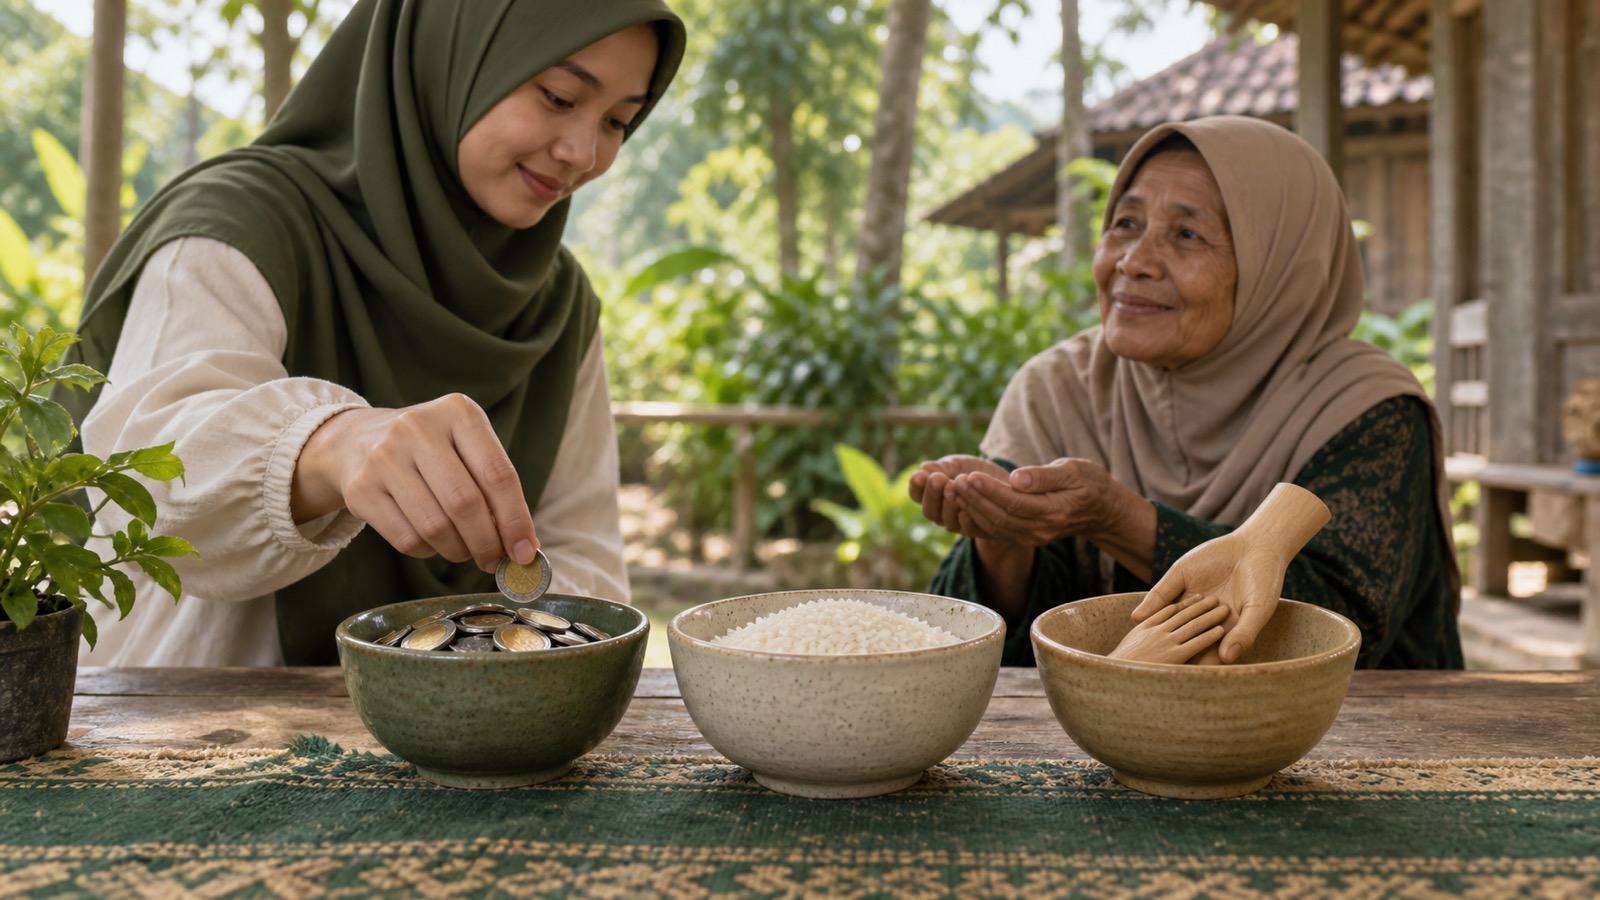
Dalam percakapan sehari-hari, infak dan sedekah sering dipakai bergantian. Definisi undang-undang memberi satu pembeda yang jelas: infak disebut sebagai harta, sedangkan sedekah dapat berupa harta maupun nonharta. Penjelasan BAZNAS dalam laman tanya jawabnya menarik kesimpulan yang sama, yaitu bahwa sedekah memiliki cakupan yang lebih luas daripada infak. BAZNAS menyebut contoh sedekah yang tidak berupa harta, seperti berzikir, tersenyum kepada sesama muslim, dan menyingkirkan duri dari jalan.
Akibat praktisnya cukup sederhana. Uang yang dimasukkan ke kotak masjid untuk biaya listrik dapat disebut infak maupun sedekah. Tenaga yang diberikan untuk membersihkan masjid, waktu untuk mengajari tetangga membaca, atau kata-kata yang menenangkan orang yang berduka tidak lazim disebut infak, tetapi masuk dalam pengertian sedekah yang luas.
Perbedaan istilah ini jarang menimbulkan masalah bagi pemberi. Ia menjadi penting bagi lembaga pengelola, karena Pasal 28 undang-undang yang sama mewajibkan infak dan sedekah didistribusikan sesuai peruntukan yang diikrarkan pemberi dan dicatat dalam pembukuan tersendiri, terpisah dari dana zakat.
Delapan golongan penerima zakat
Penerima zakat tidak ditentukan oleh selera pemberi. Dasar utamanya adalah QS At-Taubah/9: 60, yang dalam terjemahan Kementerian Agama berbunyi:
“Sesungguhnya zakat itu hanyalah untuk orang-orang fakir, orang-orang miskin, para amil zakat, orang-orang yang dilunakkan hatinya (mualaf), untuk (memerdekakan) para hamba sahaya, untuk (membebaskan) orang-orang yang berutang, untuk jalan Allah dan untuk orang-orang yang sedang dalam perjalanan (yang memerlukan pertolongan), sebagai kewajiban dari Allah. Allah Maha Mengetahui lagi Maha Bijaksana.”
QS At-Taubah/9: 60 menurut terjemahan resmi Kemenag.
Golongan-golongan ini biasa disebut asnaf. Tafsir Wajiz Kementerian Agama memberikan keterangan singkat untuk masing-masing golongan:
- Fakir, yaitu orang yang tidak memiliki pekerjaan tetap sehingga kebutuhan primernya tidak terpenuhi.
- Miskin, yaitu orang yang memiliki penghasilan, tetapi tidak cukup untuk memenuhi kebutuhan hidupnya secara layak.
- Amil, yaitu orang-orang yang ditugaskan untuk mengelola dana zakat.
- Mualaf, yaitu orang yang dilunakkan hatinya atau baru masuk Islam.
- Hamba sahaya yang hendak dimerdekakan.
- Orang yang berutang demi memenuhi kebutuhan primer yang jumlahnya melebihi penghasilannya.
- Orang yang aktivitasnya berada di jalan Allah.
- Orang dalam perjalanan yang mubah dan kehabisan bekal.
Tafsir Wajiz juga mencatat konteks ayat ini: ayat sebelumnya menggambarkan celaan orang-orang munafik kepada Rasulullah dalam urusan pembagian harta, lalu ayat ini menjelaskan secara terperinci siapa yang berhak menerima zakat. Penerapan setiap golongan pada keadaan modern, misalnya siapa yang tergolong “di jalan Allah”, dibahas ulama secara lebih rinci. Bagi pemberi perorangan, cara teraman adalah menyalurkan melalui amil resmi atau bertanya kepada ulama sebelum menyerahkan zakat langsung kepada seseorang.
Bagi lembaga pengelola, undang-undang menambahkan ketentuan teknis. Pasal 25 menyatakan bahwa zakat wajib didistribusikan kepada mustahik sesuai syariat Islam, dan Pasal 26 meminta pendistribusian dilakukan berdasarkan skala prioritas dengan memperhatikan prinsip pemerataan, keadilan, dan kewilayahan.
Infak dan sedekah tidak terikat pada delapan golongan ini. Keduanya dapat diarahkan untuk pembangunan fasilitas umum, beasiswa, bantuan bencana, atau kebutuhan lain yang bermanfaat, selama sesuai syariat dan peruntukan yang disampaikan pemberi.
Enam pemberian dalam sebulan, sebuah contoh rekaan
Untuk melihat bagaimana pembedaan ini bekerja, bayangkan sebuah keluarga rekaan di kota kecil. Selama satu bulan, mereka mencatat enam pemberian dan mencoba menempatkannya ke dalam istilah yang tepat. Contoh ini tidak memuat angka nisab dan tidak dimaksudkan sebagai perhitungan zakat siapa pun.
- Setoran bulanan melalui aplikasi BAZNAS dengan kategori zakat penghasilan. Pemberian ini diniatkan sebagai zakat mal, sehingga penyalurannya mengikuti ketentuan bagi mustahik.
- Uang yang dimasukkan ke kotak masjid untuk perbaikan atap. Karena dikeluarkan di luar zakat untuk kemaslahatan umum, pemberian ini lebih tepat disebut infak atau sedekah.
- Beras yang diserahkan kepada panitia masjid pada akhir Ramadan untuk setiap anggota keluarga. Inilah zakat fitrah, yang waktunya dibatasi sampai sebelum salat Idulfitri.
- Tenaga ayah yang membantu tetangga memperbaiki saluran air tanpa bayaran. Tidak ada harta yang diberikan, tetapi perbuatan ini termasuk dalam pengertian sedekah yang dapat berupa nonharta.
- Donasi untuk korban banjir melalui lembaga amil yang membuka rekening khusus bencana. Pemberian ini termasuk infak atau sedekah, dan lembaga wajib menyalurkannya sesuai peruntukan yang disebut pemberi.
- Uang yang ingin diberikan langsung kepada sepupu yang baru kehilangan pekerjaan dan diniatkan sebagai zakat. Keluarga ini ragu apakah sepupu termasuk golongan yang berhak, sehingga mereka memutuskan bertanya lebih dulu kepada amil.
Dari enam pemberian itu, hanya tiga yang bersinggungan dengan kewajiban zakat, dan hanya satu yang membutuhkan konsultasi. Dalam contoh ini, sebagian besar pemberian justru berada di wilayah infak dan sedekah, yang lebih lentur bentuk dan penerimanya. Pemilahan seperti ini juga memudahkan pencatatan keuangan keluarga: zakat diberi baris sendiri, sementara infak dan sedekah dapat dicatat bersama.
Zakat fitrah dan zakat mal, dua jalur yang sering tertukar
Pasal 4 Undang-Undang Nomor 23 Tahun 2011 membagi zakat menjadi dua: zakat fitrah dan zakat mal. Kata mal berasal dari bahasa Arab yang berarti harta. Pembagian ini penting karena waktu, cara hitung, dan besaran keduanya berbeda.
Zakat fitrah dikaitkan dengan bulan Ramadan. Menurut BAZNAS, kewajibannya melekat pada tiap Muslim yang mendapati bulan Ramadan dan mempunyai kelebihan bahan pokok untuk malam serta hari Idulfitri. Ukurannya ditetapkan dalam bentuk makanan pokok, yakni beras seberat dua setengah kilogram atau kira-kira tiga setengah liter untuk tiap orang, dan penunaiannya terbuka sejak Ramadan dimulai hingga menjelang salat Id. Untuk 1447 H/2026 M, Keputusan Ketua BAZNAS Nomor 14 Tahun 2026 menetapkan nilainya dalam bentuk uang sebesar Rp50.000 per jiwa. Waktu yang tepat untuk menghitung jumlah jiwa dan menyiapkan dananya ditandai pada daftar persiapan Ramadan per pekan.
Zakat mal mencakup berbagai jenis harta. Pasal 4 ayat (2) menyebut sembilan kelompok:
- Emas, perak, dan logam mulia lainnya.
- Uang dan surat berharga lainnya.
- Perniagaan.
- Pertanian, perkebunan, dan kehutanan.
- Peternakan dan perikanan.
- Pertambangan.
- Perindustrian.
- Pendapatan dan jasa.
- Rikaz, yaitu harta temuan.
Undang-undang tidak merinci cara menghitung setiap jenis. Pasal 4 ayat (4) dan (5) menyatakan bahwa syarat dan tata cara penghitungan dilaksanakan sesuai syariat Islam dan diatur lebih lanjut dengan Peraturan Menteri. Karena itu, angka yang Anda temui di kalkulator daring selalu bersandar pada peraturan dan keputusan lembaga tertentu.
Angka resmi yang dipakai BAZNAS tahun 2026
Salah satu jenis zakat mal yang dekat dengan kehidupan pekerja adalah zakat penghasilan, yaitu zakat atas gaji, honorarium, upah, dan pendapatan jasa. Laman zakat penghasilan BAZNAS, yang dibaca pada 25 September 2026, menyebut nisabnya 85 gram emas per tahun dengan kadar 2,5 persen. Laman itu juga mengutip Keputusan Ketua BAZNAS Nomor 15 Tahun 2026 yang menetapkan nilai nisab zakat penghasilan dan jasa tahun 2026 sebesar Rp91.681.728 per tahun, atau Rp7.640.144 per bulan bila ditunaikan setiap bulan.
Menurut penjelasan yang sama, angka itu dihitung dari harga emas 14 karat dengan rata-rata harga selama tahun 2025. BAZNAS menyebut bahwa Peraturan Menteri Agama Nomor 31 Tahun 2019 tidak mengatur jenis karat secara spesifik, sehingga BAZNAS menetapkan standar karat itu dengan mempertimbangkan kemaslahatan mustahik.
Laman itu menuliskan rumus zakat penghasilan sebagai 2,5 persen dikali jumlah penghasilan dalam satu bulan. BAZNAS juga memberi catatan untuk penghasilan yang naik turun: bila penghasilan satu bulan tidak mencapai nisab, penghasilan selama setahun dikumpulkan, lalu zakat ditunaikan jika penghasilan bersihnya sudah mencapai nisab.
Ada tiga catatan agar angka ini tidak disalahpahami:
- Angka tersebut adalah standar BAZNAS untuk tahun 2026. Tahun berikutnya dapat memakai nilai yang berbeda.
- Lembaga amil lain, ormas, atau ulama dapat memakai dasar perhitungan yang berbeda. Perbedaan itu bukan tanda bahwa salah satu pihak pasti keliru.
- Penghasilan yang tidak rutin, utang yang sedang dicicil, atau harta campuran memerlukan pertimbangan tersendiri. Di sinilah konsultasi dengan amil lebih berguna daripada kalkulator.
BAZNAS menyediakan kalkulator zakat dan layanan konsultasi bagi muzaki. Kalkulator membantu memberi gambaran awal, tetapi keputusan tentang harta yang dihitung sebaiknya tetap dikonfirmasi.
Semua angka dan ketentuan dalam bagian ini dapat berubah. Yang dikutip di sini adalah isi laman BAZNAS sebagaimana dibaca pada 25 September 2026, sehingga pembaca perlu membuka kembali laman zakat fitrah dan zakat penghasilan BAZNAS yang tercantum di daftar sumber sebelum memakai angkanya untuk menghitung.
Memeriksa lembaga sebelum menekan tombol bayar
Undang-undang mengatur siapa yang boleh bertindak sebagai pengelola zakat. Beberapa ketentuannya berguna bagi pemberi yang ingin memastikan zakatnya sampai dengan benar:
- Pasal 17 dan 18 menyebut bahwa masyarakat dapat membentuk Lembaga Amil Zakat (LAZ), dan pembentukannya wajib mendapat izin Menteri atau pejabat yang ditunjuk. Laman JDIH BPK juga mencatat putusan Mahkamah Konstitusi yang memberi tafsir atas sebagian syarat dalam pasal itu, termasuk bagi pengurus masjid atau tokoh umat di wilayah yang belum terjangkau BAZ dan LAZ, yang cukup memberitahukan kegiatannya kepada pejabat berwenang.
- Pasal 23 mewajibkan BAZNAS atau LAZ memberikan bukti setoran zakat kepada setiap muzaki. Bukti itu dapat dipakai sebagai pengurang penghasilan kena pajak.
- Pasal 28 memungkinkan BAZNAS dan LAZ menerima infak, sedekah, dan dana sosial keagamaan lainnya, dengan pembukuan yang terpisah dari zakat.
Dalam praktiknya, pemberi dapat melakukan tiga pemeriksaan sederhana. Pastikan nama lembaga dan rekening tujuan tercantum di kanal resmi lembaga itu, bukan hanya di pesan berantai. Pilih kategori pembayaran yang sesuai niat, sebab zakat dan sedekah dicatat dalam pos yang berbeda. Simpan bukti setoran, terutama bila Anda berencana memakainya untuk keperluan pajak. Imbauan singkat untuk membayar zakat melalui BAZNAS maupun LAZ yang berizin juga tampil di laman Direktorat Jenderal Bimas Islam Kementerian Agama.
Ajakan donasi yang beredar di grup percakapan kadang memakai foto penerima yang menyentuh hati tanpa keterangan lembaga yang jelas. Sebelum menyalurkan dana, lakukan tabayun, yaitu memeriksa kebenaran sebuah kabar, dengan menelusuri asal ajakan itu sampai ke kanal resmi lembaganya.
Kekeliruan kecil yang sering terulang
Sebagian besar masalah dalam memberi tidak berasal dari niat yang buruk, melainkan dari kebiasaan yang terburu-buru. Beberapa kekeliruan berikut cukup sering muncul dalam percakapan sehari-hari, baik di kantor, di grup WhatsApp keluarga, maupun di serambi masjid kompleks.
- Salah memilih kategori di aplikasi. Seseorang berniat menunaikan zakat, tetapi menekan tombol sedekah karena letaknya paling atas. Karena lembaga wajib membukukan zakat terpisah dari infak dan sedekah, periksa kembali kategori yang tertulis di bukti setoran. Bila ternyata keliru, tanyakan langkah perbaikannya melalui layanan konsultasi lembaga tersebut, jangan menyimpulkan sendiri.
- Menganggap semua uang di kotak amal sebagai zakat. Kotak amal Jumat umumnya ditujukan untuk kebutuhan masjid. Bila niatnya zakat, carilah kanal atau panitia yang memang menerima zakat.
- Memakai angka dari tangkapan layar lama. Pesan berantai tentang besaran zakat fitrah atau nisab dapat beredar ulang dari tahun ke tahun tanpa tanggal yang jelas. Cocokkan angkanya dengan laman resmi lembaga sebelum dipakai.
- Menunda zakat fitrah sampai hari terakhir. Waktunya berakhir sebelum salat Idulfitri, sementara panitia di kampung atau perumahan dapat memiliki jadwal penerimaan sendiri. Tanyakan jadwal itu sejak awal Ramadan.
- Menghitung jiwa dua kali. Anak yang merantau dan tinggal di kos kadang sudah dibayarkan zakat fitrahnya oleh orang tua di kampung, lalu membayar lagi di kota tempatnya bekerja. Bicarakan pembagian ini di keluarga lebih dulu. Pertanyaan tentang siapa yang menanggung zakat fitrah siapa sebaiknya diajukan kepada amil.
Terang-terangan atau diam-diam: adab memberi dalam Al-Qur’an
Perbedaan istilah menjawab pertanyaan “apa” dan “kepada siapa”. Al-Qur’an juga berbicara tentang “bagaimana” memberi. Tiga ayat dalam Surah Al-Baqarah menyinggung hal ini.
Pertama, soal menampakkan atau menyembunyikan pemberian. QS Al-Baqarah/2: 271 dalam terjemahan Kementerian Agama menyatakan:
“Jika kamu menampakkan sedekahmu, itu baik. (Akan tetapi,) jika kamu menyembunyikannya dan memberikannya kepada orang-orang fakir, itu lebih baik bagimu.”
QS Al-Baqarah/2: 271 menurut terjemahan resmi Kemenag.
Tafsir Wajiz menjelaskan bahwa sedekah yang dimaksud mencakup yang wajib, seperti zakat, maupun yang sunah. Menampakkannya baik selama didasari keikhlasan dan tidak untuk pamer, karena dapat mendorong orang lain ikut memberi. Menyembunyikannya lebih baik karena menjauhkan pemberi dari sifat riya dan lebih memelihara kehormatan penerima. Riya berarti beramal agar dilihat dan dipuji orang.
Kedua, soal menjaga perasaan penerima. QS Al-Baqarah/2: 264 melarang orang beriman membatalkan pahala sedekah “dengan menyebut-nyebutnya dan menyakiti (perasaan penerima)”. Dalam era unggahan media sosial, ayat ini terasa dekat: memotret penerima bantuan dari jarak dekat, menyebut namanya, atau menceritakan kesulitannya secara rinci dapat melukai orang yang sedang dibantu. Privasi penerima patut dipikirkan sebelum kamera diangkat, dan ulasan tentang aib serta privasi di dunia daring memberi bahan pertimbangan untuk itu.
Ketiga, soal mutu pemberian. QS Al-Baqarah/2: 267 memerintahkan agar yang diinfakkan berasal dari hasil usaha yang baik-baik dan melarang sengaja memilih yang buruk. Tafsir Wajiz menambahkan ajakan untuk berempati: pemberi diminta membayangkan dirinya sebagai orang yang menerima.
Ketiga ayat itu tidak memberi rumus teknis. Namun, ketiganya memberi arah yang jelas bagi siapa pun yang sedang memilih cara memberi, baik zakat maupun sedekah.
Kapan amil atau ulama perlu dilibatkan
Penjelasan umum cukup untuk membedakan istilah. Untuk keputusan tentang harta sendiri, sejumlah keadaan hampir selalu memerlukan penilaian orang yang berkompeten:
- Anda memiliki beberapa jenis harta sekaligus, misalnya tabungan, emas, usaha kecil, dan hasil kebun.
- Penghasilan tidak tetap, sehingga sulit menentukan apakah nisab sudah tercapai.
- Ada utang atau cicilan besar yang belum lunas.
- Anda ingin menyerahkan zakat langsung kepada kerabat atau tetangga dan ragu apakah mereka termasuk mustahik.
- Zakat tahun-tahun sebelumnya belum ditunaikan dan Anda ingin menyelesaikannya.
- Usaha Anda berbentuk badan usaha dan perlu memisahkan zakat perusahaan dari zakat pribadi pemiliknya.
Datanglah dengan catatan yang rapi: daftar harta, perkiraan nilainya, penghasilan bulanan, serta utang yang berjalan. Catatan seperti itu membuat konsultasi lebih singkat dan jawabannya lebih tepat. Bila jawaban dari dua pihak berbeda, tanyakan dasar masing-masing dengan sopan. Kesantunan semacam ini juga menjadi inti adab ketika bertanya kepada orang berilmu.
Lansia, pekerja lepas, dan mualaf
Orang lanjut usia yang tidak terbiasa memakai aplikasi dapat meminta anak atau cucu membantu proses setoran. Yang perlu dijaga adalah kejelasan: bacakan kembali nama lembaga, kategori pembayaran, dan jumlahnya sebelum transaksi dikirim, lalu simpan bukti setorannya di tempat yang mudah ditemukan.
Pekerja dengan penghasilan tidak tetap, seperti pengemudi ojek daring, pedagang pasar, atau pekerja lepas, akan terbantu oleh catatan penghasilan bulanan yang sederhana. Catatan semacam itu memudahkan ketika mengikuti penjelasan BAZNAS tentang penghasilan yang dikumpulkan selama setahun, sekaligus memudahkan amil ketika diminta menilai keadaannya.
Mualaf yang baru menjalani Ramadan pertamanya mungkin belum akrab dengan istilah fitrah, mal, atau nisab. Pembimbing atau pengurus masjid dapat menjelaskannya bertahap, dimulai dari zakat fitrah yang waktunya paling dekat, lalu jenis zakat lain ketika keadaannya memang memerlukan. Pertanyaan yang belum terjawab sebaiknya dibawa kepada amil, bukan ditebak dari unggahan media sosial.
Enam pertanyaan seputar ZIS
ZIS adalah singkatan dari zakat, infak, dan sedekah yang lazim dipakai lembaga amil. Enam pertanyaan berikut dapat muncul ketika orang mulai memilah pemberiannya. Jawabannya dibatasi pada hal yang dapat ditunjukkan dari sumber di akhir tulisan.
Bolehkah zakat dibayar dalam bentuk uang?
BAZNAS menetapkan nilai zakat fitrah dalam bentuk uang, misalnya Rp50.000 per jiwa untuk 1447 H, dan menerima zakat mal dalam bentuk uang. Bila guru atau lembaga yang Anda ikuti mengarahkan zakat fitrah dalam bentuk makanan pokok, ikuti arahan itu atau tanyakan alasannya.
Uang di kotak amal masjid termasuk zakat atau sedekah?
Biasanya termasuk infak atau sedekah, karena dikeluarkan di luar zakat untuk kemaslahatan umum. Zakat mempunyai golongan penerima tersendiri, dan Pasal 25 UU Nomor 23 Tahun 2011 mewajibkan pendistribusiannya kepada mustahik sesuai syariat Islam. Karena itu, zakat sebaiknya disalurkan melalui kanal yang memang ditujukan untuk zakat.
Perlukah memberi tahu penerima bahwa yang diberikan adalah zakat?
Tulisan ini tidak menetapkan jawaban untuk pertanyaan fikih tersebut. Yang dapat dipegang adalah pesan QS Al-Baqarah/2: 264 agar pemberian tidak disebut-sebut dengan cara yang menyakiti penerima. Untuk ketentuan niat dan akadnya, tanyakan kepada amil atau ulama.
Apa gunanya menyimpan bukti setor zakat?
Selain sebagai catatan pribadi, Pasal 23 UU Nomor 23 Tahun 2011 menyatakan bahwa bukti setoran zakat dari BAZNAS atau LAZ dapat dipakai sebagai pengurang penghasilan kena pajak.
Senyum dan tenaga termasuk sedekah?
Definisi undang-undang menyebut sedekah dapat berupa harta atau nonharta. BAZNAS memberi contoh berzikir, tersenyum kepada sesama muslim, dan menyingkirkan duri dari jalan.
Mengapa nisab tiap lembaga bisa berbeda?
Nisab zakat penghasilan dihitung dari nilai emas, sedangkan harga dan jenis karat yang dijadikan acuan dapat berbeda. BAZNAS, misalnya, memakai emas 14 karat dan harga rata-rata tahun 2025 untuk nisab tahun 2026.
Asal kutipan dan angka
- UU Nomor 23 Tahun 2011 tentang Pengelolaan Zakat, JDIH BPK. Diakses 25 September 2026. Isi yang dikutip: definisi zakat, infak, sedekah, muzaki, dan mustahik; Pasal 2, 4, 17, 18, 23, 25, 26, dan 28; catatan putusan Mahkamah Konstitusi.
- BAZNAS RI, Tanya Jawab Seputar Zakat. Diakses 25 September 2026. Isi yang dikutip: syarat wajib zakat, cakupan sedekah, bukti setor, dan layanan konsultasi.
- Laman Zakat Fitrah BAZNAS RI. Diakses 25 September 2026. Isi yang dikutip: syarat, besaran, dan waktu zakat fitrah menurut Keputusan Ketua BAZNAS Nomor 14 Tahun 2026.
- BAZNAS RI, Zakat Penghasilan. Diakses 25 September 2026. Isi yang dikutip: nisab, kadar, dan nilai rupiah menurut Keputusan Ketua BAZNAS Nomor 15 Tahun 2026.
- Qur’an Kemenag, QS At-Taubah/9: 60. Diakses 25 September 2026. Isi yang dikutip: terjemahan dan Tafsir Wajiz tentang delapan golongan penerima zakat.
- Qur’an Kemenag, QS Al-Baqarah/2: 264–271. Diakses 25 September 2026. Isi yang dikutip: terjemahan dan Tafsir Wajiz ayat 264, 267, dan 271 tentang adab memberi.
- Ditjen Bimas Islam Kementerian Agama. Diakses 25 September 2026. Isi yang dikutip: imbauan membayar zakat melalui BAZNAS atau LAZ yang berizin.